¿Cuál es la diferencia entre el colapso de la compra de viviendas de los últimos tres años en el Condado de Orange y el infame colapso de la Gran Recesión?
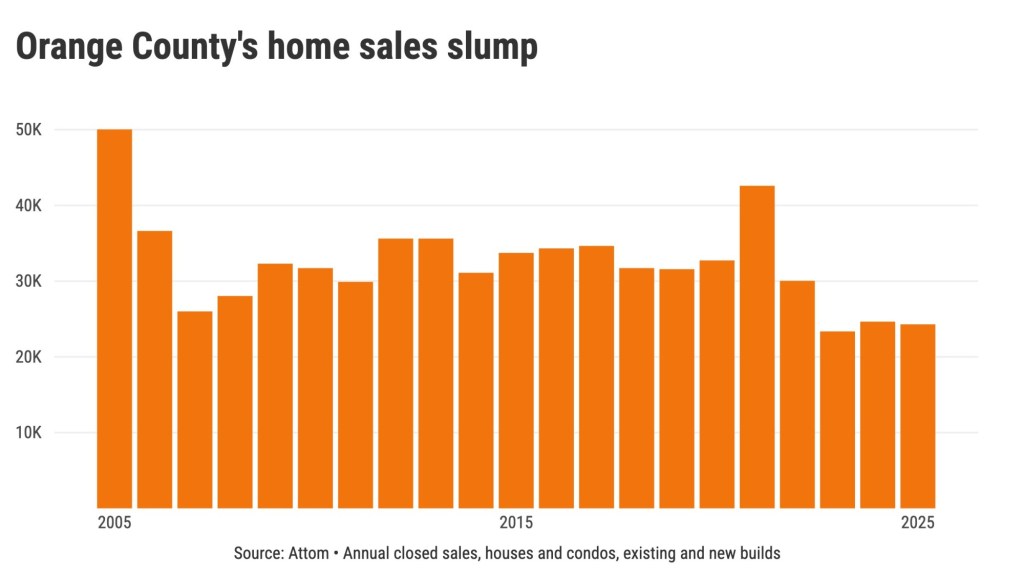
Mi confiable hoja de cálculo buscó pistas en 21 años de estadísticas de ventas de Attom que rastrean acuerdos cerrados para casas y condominios, existentes y de nueva construcción. La profunda renuencia de los buscadores de casas a comprar en 2023 y 2025 se ha comparado con la fealdad de la debacle de 2007-2009.
Considere cuánto han caído las ventas recientemente.
El Condado de Orange informó 72,305 ventas entre 2023 y 2025, frente a 86,339 en 2007-2009. Por lo tanto, las compras recientes de viviendas han sido un 16% más lentas en los últimos tres años en comparación con el período de pesadilla inmobiliaria.
Sí, hay muchos menos compradores de viviendas en estos días que durante la gran crisis. Y la caída de las ventas fue del 25% en seis condados del sur de California.
A continuación, consideramos los movimientos contrastantes en los precios de la vivienda, observando la diferencia en el contexto económico del sector inmobiliario: desde la reciente agitación económica pospandemia hasta la crisis financiera global de 2007-2009.
En el condado de Orange, el precio medio de una vivienda de $1,15 millones para diciembre de 2025 fue un 23 % más alto que tres años antes y solo un 5 % más bajo que su máximo histórico.
Esto está muy lejos del recorte de precios del 31% en los tres años que terminaron en diciembre de 2009.
El pago mensual
Ahora hablemos de conveniencia. Para empezar, pensemos en las fluctuaciones de las tasas hipotecarias.
Durante los últimos tres años, la Reserva Federal ha luchado contra la creciente inflación elevando las tasas de interés. Eso significa que la tasa hipotecaria promedio a 30 años de Freddie Mac aumentó del 6,3% a principios de 2023 al 7,6%, y luego cayó al 6,2% en diciembre de 2025 cuando la inflación finalmente se enfrió.
Durante los años de la Gran Recesión, la Reserva Federal estaba lidiando con la crisis económica mundial. Las tasas hipotecarias cayeron del 6,2% en enero de 2007 al 4,8% a medida que la crisis financiera se salió de control. La tasa era del 4,9% en diciembre de 2009.
Finalmente, al combinar estas oscilaciones de tipos con movimientos de precios, se puede ver una diferencia fundamental en el clima de compra de viviendas durante estos dos períodos extremadamente lentos.
Piense en los pagos mensuales estimados de la vivienda de un comprador típico. La carga financiera de quienes buscan una casa en el Condado de Orange ha aumentado un 17 por ciento en los últimos tres años, mientras que los pagos de la vivienda se desplomaron un 40 por ciento entre 2007 y 2009.
Fueron estos grandes descuentos los que pusieron a los buscadores de casas en estado de ánimo de compra a medida que se desarrollaba el colapso de la Gran Recesión.
¿Cuál es el siguiente paso?
¿Los males del período 2007-2009 ofrecen alguna pista sobre la rapidez con la que la compra de viviendas puede superar impactos significativos?
Incluso con una asequibilidad muy mejorada, la recuperación del Condado de Orange de los problemas de la Gran Recesión fue letárgica.
Durante los siguientes tres años, las ventas crecieron un 13 por ciento, mientras que los precios de las viviendas aumentaron un 9 por ciento hasta finales de 2012.
Jonathan Lansner es columnista de negocios del Southern California News Group. Puede ser contactado en jlansner@scng.com